El problema: no es solo la tasa, es el riesgo que te asignan
En las PyMEs que acompañamos, el financiamiento rara vez se traba por el proyecto. Se traba porque quien presta no conoce a la empresa, no tiene garantías que le alcancen o no puede evaluar su historial. Ese riesgo percibido se cobra en tasa, o directamente en un “no”.
Ahí es donde entra una herramienta que muchas PyMEs conocen de nombre pero pocas usan con criterio: el aval de una Sociedad de Garantía Recíproca (SGR). Bien usado, baja el costo financiero y abre puertas que sin él están cerradas. Mal usado, traslada al patrimonio del empresario un riesgo que no tenía dimensionado.
En este artículo repasamos cómo funciona el sistema, qué se necesita para acceder, cuánto cuesta, cuándo conviene y qué riesgos asume cada parte.
Qué es una SGR y cómo funciona
Una SGR no presta dinero: la ley se lo prohíbe. Lo que hace es poner su solvencia detrás de la PyME. Con el aval, el banco o el inversor ya no evalúa el riesgo de la empresa, sino el de la SGR, que es mucho menor.
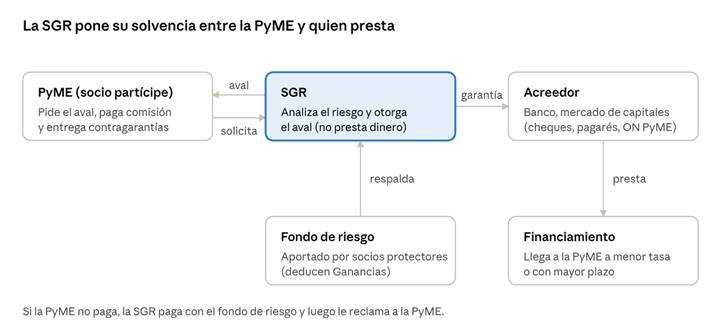
El sistema funciona con cuatro piezas:
- Socio partícipe: la PyME que necesita el aval. Se asocia a la SGR suscribiendo acciones.
- Socio protector: generalmente una empresa grande, un banco o un inversor. Aporta capital al fondo de riesgo y, a cambio, puede deducir ese aporte de Ganancias si cumple ciertas condiciones. No puede recibir avales.
- Fondo de riesgo: el patrimonio que respalda los avales. Si una PyME no paga, la SGR paga con este fondo.
- Acreedor: el banco, el inversor del mercado de capitales (cheques avalados, pagarés, ON PyME) o, cada vez más, plataformas digitales de financiamiento.
El marco legal es la Ley 24.467 de 1995
Qué gana la PyME con un aval
El beneficio más visible es la tasa, pero no siempre es el más importante. El aval mejora cuatro cosas a la vez.
- Costo. El diferencial entre cheques avalados y no garantizados (60 a 120 días) bajó a 5 puntos porcentuales en septiembre de 2026, el nivel más bajo desde noviembre de 2022. Sigue siendo la palanca más concreta para bajar el costo financiero de una PyME.
- Acceso. Para muchas empresas, el aval no abarata el crédito: lo habilita. Una PyME sin balance robusto o sin historial bancario puede llegar al mercado de capitales con el respaldo de la SGR, cuando sola no conseguiría tomador.
- Plazo. Con aval, la PyME puede financiarse a 24, 36 o hasta 60 meses mediante pagarés u ON PyME garantizadas, en lugar de depender de la renovación mensual de un descubierto o del descuento de cheques a 30 días.
- Diversificación. El aval permite salir de un único banco y acceder al mercado de capitales, a plataformas de financiamiento colectivo y, desde 2026, a avales en dólares con firma electrónica y tecnología blockchain, según la Resolución 94/2026 de la Secretaría de Industria.
Hay un quinto beneficio menos visible: construir historial. Una PyME que opera con aval y cumple, gana trayectoria frente a la SGR y frente al mercado. Cuando el crédito se reactive, esa empresa estará primera en la fila.
Qué necesita una PyME para acceder
Los requisitos tienen dos capas: las condiciones formales que fija la norma y el análisis de riesgo que hace cada SGR. La primera es un trámite; la segunda es donde se gana o se pierde el aval.
Requisitos formales (Resolución 21/2021, normas generales del sistema):
- Certificado MiPyME vigente, al ingresar y también al momento de cada aval. Si la empresa pierde la condición PyME, no puede recibir nuevas garantías.
- Suscribir acciones de la SGR para convertirse en socio partícipe, y ser admitida por su órgano de administración.
- No estar vinculada ni controlada por un socio protector de la misma SGR.
- Destino productivo de los fondos: actividad habitual, inversión o refinanciación de pasivos vinculados. No se avalan operaciones financieras ni ajenas al giro.
Cuánto cuesta y cuándo conviene
El aval conviene cuando el ahorro de tasa supera el costo total del aval. Parece obvio, pero en la práctica muchas PyMEs comparan la tasa del cheque avalado con la del no avalado y se olvidan del resto de la cuenta.
Los riesgos: el aval traslada el riesgo, no lo elimina
Esta es la parte que menos se explica y la que más conviene entender. Si la PyME no paga, el costo no desaparece: se reparte entre la propia empresa, sus socios y quienes aportaron al fondo de riesgo.
Qué pasa si la PyME no paga
- La SGR paga al acreedor con su fondo de riesgo. Lo hace en forma solidaria: el banco o el inversor no necesita reclamarle primero a la PyME.
- La SGR toma el lugar del acreedor y le reclama a la PyME lo que pagó, más intereses y gastos. El contrato de garantía es título ejecutivo: habilita el cobro judicial directo y embargos preventivos.
- La SGR ejecuta las contragarantías. Lo más habitual es la fianza personal de los socios, lo que pone en juego el patrimonio del empresario.
- El incumplimiento queda registrado y, en la práctica, cierra el acceso a nuevos avales.
El aval de una SGR es una de las herramientas más eficaces que tiene hoy una PyME argentina para bajar su costo financiero y acceder a plazos que sola no conseguiría. Pero no es un salvavidas: funciona como palanca para empresas con capacidad de repago, no como solución para las que no la tienen. Bien usado, construye historial y abre el mercado de capitales; mal usado, convierte un problema de la empresa en un problema del empresario.